管财主对撞宁静
2019-03-13 12:09· 超级鹿鼎公 · 雪球专栏原帖 · 查看原帖
先看图
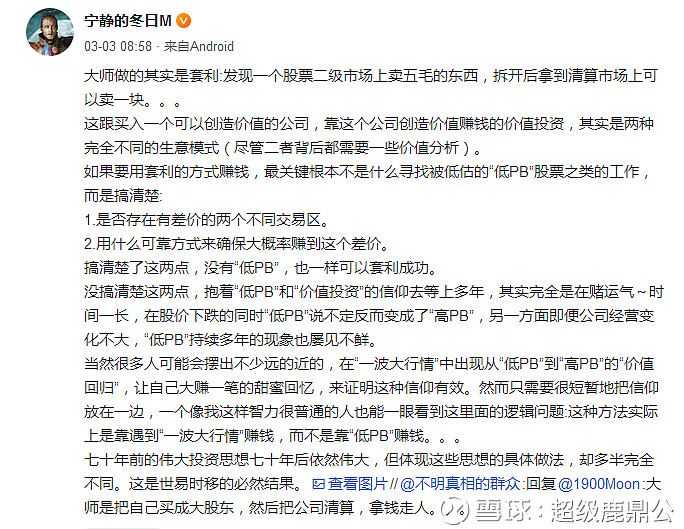
一直以来,都非常认同宁静的很多说法,但是这个说法俺不认同,虽然不认同,但是很高兴,因为感觉到宁静也有短板,正所谓尺有所短寸有所长。
我从两个方面来谈这个问题,实操&理论上
低PB投资领域,有两个活生生的例子,一个是最保守的投资大师沃尔特·施洛斯。他完全不跟外界沟通,保本比收益更重要、净值保本投资策略、喜欢“便宜货”、股票价格需要低于其净流动资产价值或净资产、低换仓并长期持股、他的成功中没有几个表现特别牛的股票(巴菲特在他2006年写给股东的信中指出:施洛斯的投资策略是一种保本型的投资方式,它避免涉及那些容易造成永久性本金损失的风险)(施洛斯认为,投资者在投资中应该努力减少遭受股票价格下跌带来的本金损失风险。他觉得能够实现降低风险的最好的方式是要把关注重点放在公司的资产上,而不是公司的收入上)
另一个是雪球的管财主,也是完完全全的施洛斯风格,一大把低PB的垃圾,但是长期收益并不低,长期看,比很多牛B哄哄的人高得多,回撤也非常的少。
这个低PB的做法,有一个非常非常关键的重点:持股极度分散,不断的踩上狗屎,但是也经常遇上惊喜,长期收益却是非常不赖,施洛斯在可考据的1956年至2002年,47年中,获得了5455倍的收益,年化收益20%,而同期标普是79倍,10%的长期年化收益。管财主的收益也是如此,长期年化收益非常了得。
我想从理论上谈谈为什么这种看上去毫无技术含量的低PB会跑赢大盘,跑赢很多股神。
低PB的个股,大多数是因为经营上困难,业绩上垃圾,行业上被看衰,所以,市场给出了一个极其低的估值(当然这里大部分是从PB角度),但是实际上很多垃圾的业绩并不是估值看上去那么烂,是因为行业不被看好,或者企业前景很差,销售衰退,股东减持,等等各种原因。
这些所谓的垃圾企业会有什么结果呢
无非是三个结果
1企业经营,行业前景继续低迷,这个时候,我们持有的股票肯定有损失,但是这个低PB,是市场给出的极度看衰的价钱,所以经营不善,也是预期中的,即使有损失,也是有限,假如我们给出1%的仓位,也许也就损失20%,30%,即使遇上最烂的情况,倒闭了,我们也就损失1%
2企业经营不好不坏,死不掉,也赚不多,每年到了时候分分红,或者卖卖资产分钱,这个时候,我们以极低的PB 买入的公司,会慢慢回归到本身的价值,也许行业不好,盈利一般,市场还是给出PB的折扣,但是从0.5PB,回到0.7PB,就是一个相当不错的收益。
3我们做过企业的人都知道,企业的经营好坏,有时候真的不是经营者说了算,看的清的,你以为要亏损的时候,行业转机来了,对手破产了,经营者自身努力新开发产品,或者新接到其他企业的订单,企业经营突然转好,这个时候,我们的持股就遇上了戴维斯双击,甚至三击。甚至出现收益翻几倍的惊喜。这就是为什么“管财主卖出概念股”经常继续大涨的缘故。
我们都知道,这些低PB垃圾企业,必然会有一些被市场淘汰,但是一定也有一些困境逆转,经营的整体上必然是靠向均值。所以从上面三个角度,我们可以得出,低PB的选股方式,从理论上讲,就是个低损失,高收益的投资系统,但是关键是持股极度分散。
个人即是宁静的粉丝,也是管财主的粉丝,但是这次俺站管财主,最后再次感谢@宁静的冬日M @管我财分享了那么多知识看法