医疗险靠什么赚钱
2019-01-10 11:14· 超级鹿鼎公 · 雪球专栏原帖 · 查看原帖
刚才球友跟我提到医疗险说,30出头的年轻人,每年500块左右费用,保证100万的医疗费用的赔付,我年轻的时候经常出差,朋友的老婆做保险,曾经各种花式说服我投保,不过俺在企业就是负责大单大连锁的谈判,对于合同真心算比较懂,所以花了一晚上仔细看了,并且拿着计算器算了保险条款后,放弃了,因为全是坑。
刚才球友说的保险在网上卖,有人说好,有人说不好,所以我就去看了看,随便一看,就发现了这个医疗险赚钱的法宝和秘诀。今天就来拆穿这些保险公司的赚钱秘诀,博君一笑。
首先,这个医疗险保期是1年,也就是说,你买了,只能保证一年时间内有效,如果期满需要另外重新买,并且随着年龄的增加,购买费用也会增加,当然增加幅度我看了下不是很大。看上去一切都没毛病吧,很合理吧,其实这里是坑,是用来误导大家的,等会我来拆坑。
其次有医保和没医保的消费者,购买的费用不一样,
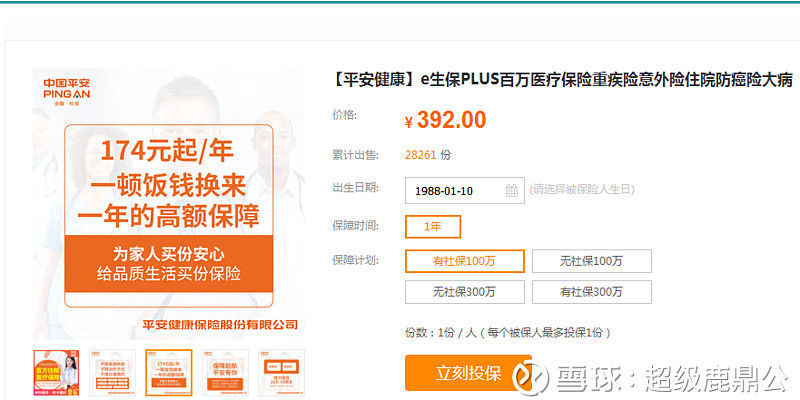
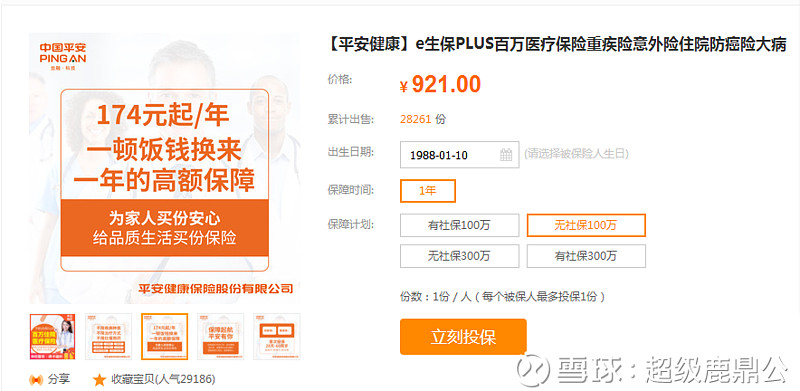
这看上去也也没啥毛病吧,好像是。
好了,先拆掉一个保险公司的赚钱秘诀
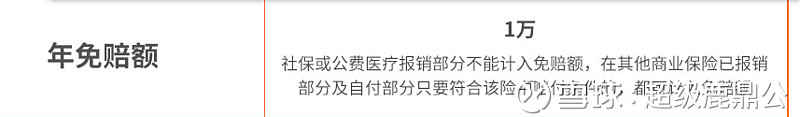
看到没有,这里有一个不计免赔---1万元,而且不包括社保,这个就是说,除非大病,或者大的意外,否则你大概率拿不到赔偿金,所以中青年投保这个就是送钱,如果是意外,真不如意外险,50块意外险保的也不比这个少。
最后揭露一个大坑,前面说道,这个保险必须一年一年买,我们知道,一个人一生大部分医疗费用实在临死前2年花掉的,正常情况下,我们连医保一年的费用都用不掉,只有老了,才是真正花医疗费的时候。
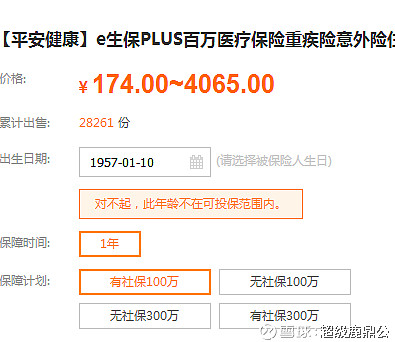
对不起,您60周岁了是吧,不能保了,也就是说你前面30年,缴纳了3万元,当你真正接近快要用到医疗费用的时候,保险公司不保了

互动摘录4 条
公公,现在呈现癌症年轻化趋势,就怕30-40 岁的人生夹缝时期(上有老下有小)身患重病,年轻人买这类消费型保险,也不完全是坑不完全是送钱,而是也给自己和家庭一个保障。
这个你说的不错,所以我个人认为要在自己生活的环境上同比注意,尤其是装修污染,其次是良好的生活习惯,不熬夜,不连续疲劳战,多锻炼,现代人连熬夜这种坏习惯都不肯放弃,保险又有什么用呢?
如果能百分之百确定在30到50岁之间,自己不会得重病,不会进重症监护室,不会用进口药⋯⋯那的确什么健康险都不用买。意外险无法对这些给予保障。只是就事论事,不是抬杠,保险也是概率游戏,人生无常,谁能说的清以后的事儿。
2017年,50岁以下癌症发病率是 0.4%。