钢铁漫谈
2018-09-18 09:35· 超级鹿鼎公 · 雪球专栏原帖 · 查看原帖
2014年中国粗钢产量至8.25亿吨,创下历史新高。出口9378.38万吨,相当于682亿美金。吨单价727美金
2015年12月,中国钢材出口环比增长11%至1066万吨,创出历史第二高纪录,全年出口量飙升19.9%至1.124亿吨,刷新历史最高纪录。出口金额628亿美金,出口吨单价559美金
这一出口量相当于日本2014年全年产量,是美国的1.3倍,德国的2.66倍。
以中厚板产品为例,中国出口价为265美元/吨,(按照6.6的汇率计算1750人民币),当时美国本土价格比中国平均出口价高了90%,欧盟与韩国本土价格则比中国出口价格高了30-35%
2017年中国出口钢材7543万吨,出口金额545亿美金。出口吨单价722美金
18年1-6月中国出口钢材3542万吨,合计出口金额305.48亿美元,吨单价862美金
上半年进口铁矿石372亿美元,等于中国钢铁行业用不到10%的出口,换取了75%的铁矿石原料(还有25%自产)
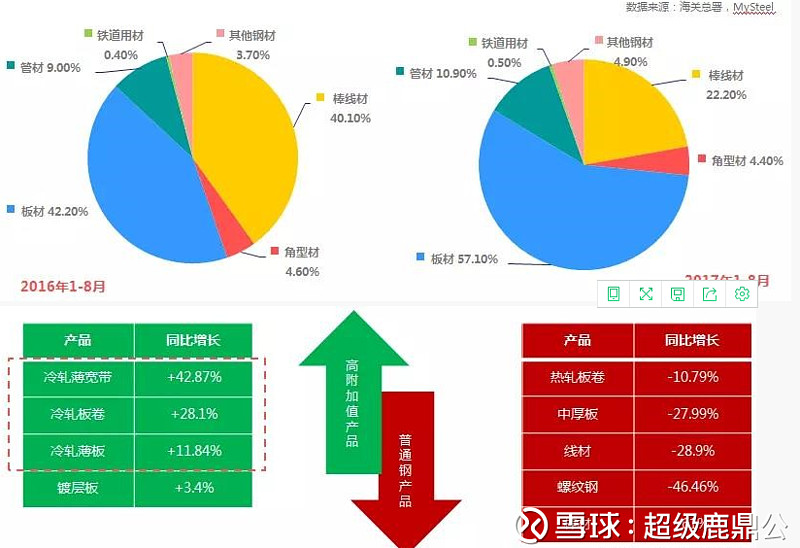
也就是说,18年半年出口简单乘以2,与15年的出口对比,量减少了三分之一,但是总金额没有减少,少干很多活,钱不少,对于国家和行业来说这算不算大赚啊。
这几年的钢铁供应侧改革,除了限产之外,最大的政策就是取消地条钢,全国地条钢产量一直没有正确的统计,有人说大约2000--3000万吨,但是实际产量可能超过1亿吨,安阳钢铁厂销往河南螺纹钢线材的销量,安阳钢铁自己统计1580万吨,但是市场统计销量3600万吨,这里就有2000万吨的差异。全国粗钢总产量不过8亿吨而已。
2018年1-8月全国房地产新开工面积增速是15.9%,卖掉的房子要交付,必然加大开工力度,钢铁行业作为房地产行业产业中的重要一环,被地产新开工面积拉动,也是合理,螺纹钢比板材贵,也成了市场有趣的现象。
但是地产仅仅是钢铁的一个重要客户,虽然权重很重(大约超过40%),但是房地产行业的需求并不是钢铁行业的全部,假设房地产开工面积腰斩,那么钢铁行业也仅仅减少20%的销量,从这个角度看,一旦房地产市场崩溃,钢铁虽然会被拖累,但是被伤害程度,还是远远低过房地产行业本身。加上中国房地产销售还是以期房为主,所以钢铁还有一个滞后性,钢铁的销量的体现滞后于房地产的销量,所以观察房地产销量的变化可以推算钢铁销量的变化。而且当钢铁销量下降的时候,还可以通过加大出口,消化部分压力。从安全性上讲,优于房产股。从估值上讲也是明显低于房产股,毕竟房地产原料地价一路大涨,钢铁原料基本上处于相对稳定。
钢铁的毛利高不高,我们承认,目前钢铁行业处于全行业暴利阶段,这个暴利已经达到惊人的程度,ROE惊人,甚至部分企业远超茅台

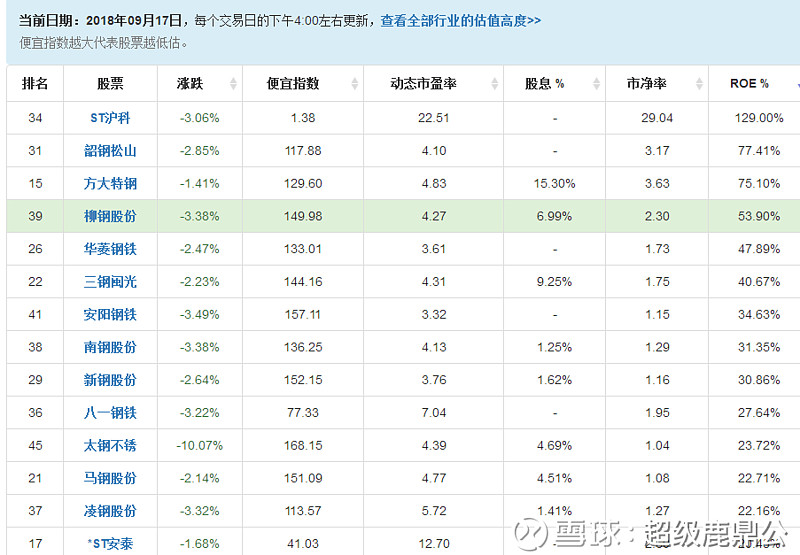
当然,我个人也承认钢铁行业的利润命脉掌控在政府手里,成本命脉掌控在国外大铁矿石商手里,(但是这点上目前有极大改善,中国政府利用非洲,巴西的铁矿打压澳洲矿效果明显)短期暴利随时都可能终结。长线投资的不确定性还是太大了点。
但是从逻辑上来讲,中国政府打压钢铁行业的主观意念并不强,打压铁矿价格的意愿还是很强的,所以我个人认为钢铁暴利还将持续一段时间,并且价格回落主要还是受房地产业的影响,房地产行业开工足够的话,钢价还将维持暴利。即便房地产行业走弱,由于取消地条钢,环保限产,钢价也不可能回到2015年,这点上跟煤炭逻辑有一些类似。只是利润跌幅肯定比煤炭深很多。
所以我个人认为,放一部分股市资金(个人建议10-15%,15%算重仓),在暴利时刻,超级低估值的时候做一些投机,并无不可,这个地方安全性虽然不如煤炭,但风险真的不大,关键是房地产开工走弱的时候,一定要减仓,甚至清仓。这点上跟当初俺投资长安B一样,会有足够的时间给你出逃。毕竟钢铁价格的走弱,并不会跟福特汽车销量那样直线崩溃的走法。
另外,跟煤炭一样,几个钢铁重镇的地方政府也相互协同作战,用环保限产控制钢铁产量,维护钢铁价格,虽然从长远看,并不是有效的,但是在一定时期内,这种协同作用还是会对钢铁价格起到正面作用。
所以,如果钢铁股继续走低,我个人准备投入10%的资金(目前持仓4%),在几个低负债高分红的钢铁股上做投机&投资。
已经做好亏损准备,愿赌服输。
互动摘录2 条
销量下跌后怕的是引起价格的下跌。
那是肯定的,但是即使钢铁利润腰斩,也很值,只要腰斩后稳住,如果维持1年暴利,估值就会得到大幅提升。