银行应该值多少钱?…
2015-09-12 14:41· 超级鹿鼎公 · 资料集收录
银行应该值多少钱?
按照现在的利率水平,银行股的ROE 如果只有8-10%(正常经营情况下考虑分红率与杠杆风险),那么至少也应该价值 1PB。
现在银行的ROE还在16-20%,那么是不是说银行起码应该1.6PB--2.0PB 啊,我想在这点上,银粉跟我没有太大分歧吧。
分歧在哪里呢,我想第一分歧就是对于这个 ROE 的真实性应该是第一个分歧吧,银粉多面认为这个数据正确,而俺肯定认为这个数据有水分。好吧俺就把最近被保险公司增持100多亿的浦发为例子。
先看一张浦发中报第14页图。
2、谐业收入情况:本报告期公司实现营业收入人民币707.01亿元,比上年同期增长
19.2套,其中营业收入中利总净收入占比为?4.88%,比上年同期下降3.87个百分点,事续费
及佣金净收入的占比男20.78%,比上年同期上升含,16个百分点。总飛:人認蛋雞有元
3;业务收入奕情況单您:人民币百万元
占业务总收入比車(2)金瓶豆上年國閉培孩(4)項目教收入48.97 566.016 10.H环供收入0.税$06遊效火行收入3.2 2.8g 3.60并放网业收入1:05 1.36S•3.粉
凹熱縣2015年半年應报告
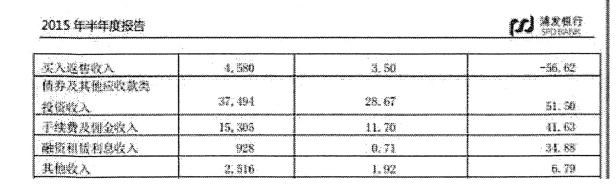
债券及其佛忍收款器28.67 37.491_故供收入工续费改理金收入11.20 15.305酸節利誠科息收入3.88 928其飽数1.92 2,系6 6.79然后我们看一段文字:
Wind 资讯统计数据显示,2015年上半年债券市场发行规模达88047.55 亿元,同比增长 56.77%。其中,地方债和同业存单共挑大梁,发行规模分别同比增长超5倍、11倍;企业债发行规模大幅缩水,同比减少 59.3%;资产支持证券同比略增,但较去年下半年发行节奏明显放缓,规模大幅缩量;其他品种与去年同期相比变化不大,发行较平稳。
从这里我们看到浦发银行各地分行除了广东和四川,其他地区分行利润都是大幅度倒退,主要靠总行的巨幅增长。
增长的主要类别是“债券及其他应收款类”以及“手续费佣金收入”。
这里就有问题来了。
债券及应收款的暴增50%,是由于置换而产生的到期收益体现,还是因为持有债券大涨而产生的利润。
好吧,先不管这个问题,因这两种收益都是一次性的,这点大伙有异议吗?
我们再来看张图,来自马里奥。
浦发银行当期核销亿元79
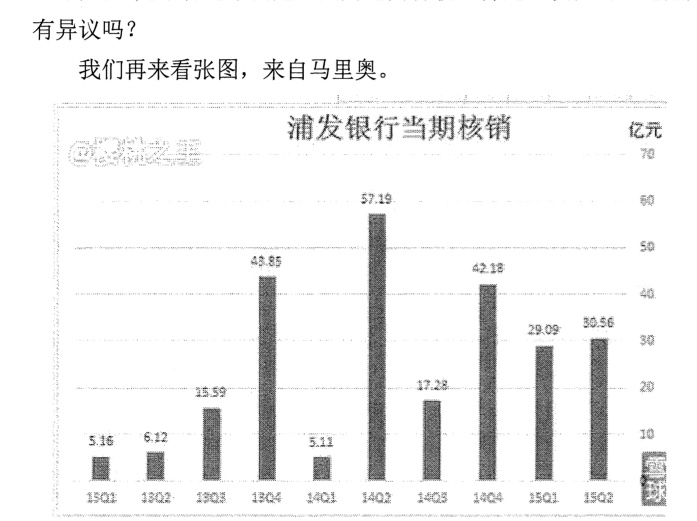
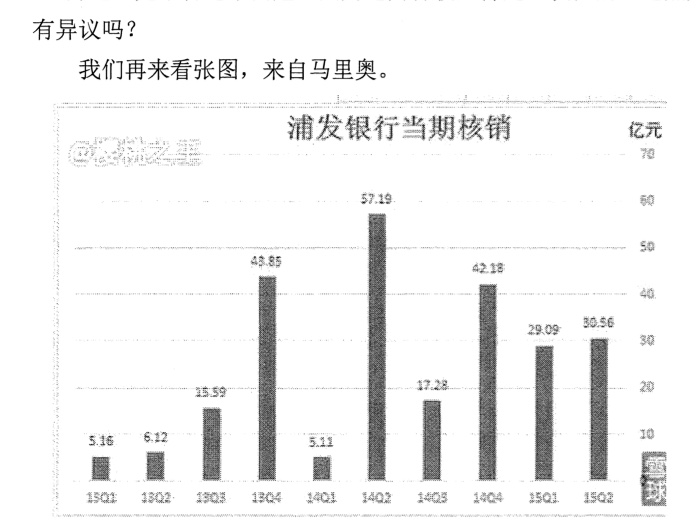
这张图上我们发现其实浦发从13年下半年开始,基本上保持半年核销60亿的水平。
而13年6月30日的逾期贷款是200亿,而15年的逾期已经高达600亿。
问题又来了,为什么逾期增长这么多,核销却没有增加?
当然我们也要看到逾期增加 400亿的同时,拨备增加270亿,从回收率的角度讲,拨备并没有少拨。
再看一张马里奥的图。
资产减值损失:
报告期内,集团资产减值损失202.92亿元,同比大增73.35%。
浦发银行当期资产减值损失亿元
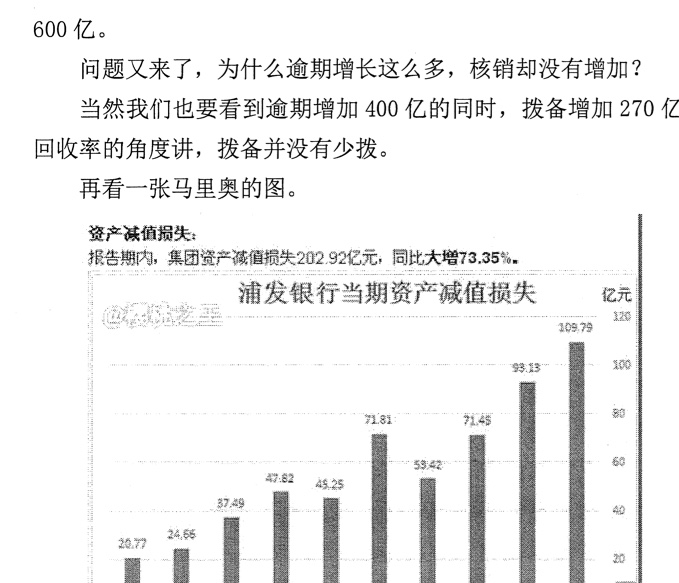
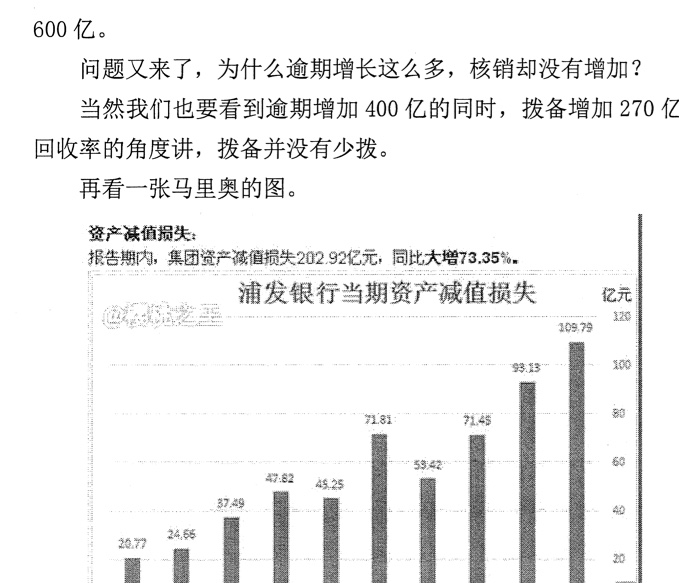

减值损失还在逐季度增加,利润能撑到现在,主要靠营收的增加,而实际营收中,除了总部因为债券的增加发行增加了利润,而贷款营收的增加仅仅只有64亿。
所以,所有看法分歧的最终根源,在于这块由于债券发行大增,而增加的利润能不能保持,甚至增加,这个有待未来的季报,年报还揭晓。
最后关于保险公司增持的问题,很多网友说:你以为保险公司眼睛瞎的啊,这么多保险公司增持,都SB嘛?
俺只能回答:保险公司不是SB 是什么,平安买富通算不算 SB,2年前这些银行的报表数据比现在好看10倍,价格只有现在的一半都不到,你看这些SB 买了吗,不说两年前,就说12个月前,这些银行的价格都只有现在的5.5折,你看保险公司买了吗?
互动摘录1 条
浦发中报一出,我第二天就清仓,目前价格比清仓位置高了几毛。
银行在浙江的今天,就是全国的明天。
非常不乐观,主要是坏账太高了。那个银行能解决坏账,那个银行就是印钞机。
互动摘录1 条
是的,平安的烂,是意料之中的,华夏的烂是意料之外,以为是意外,浦发报表出来,俺就知道问题大了,赶快离开是非之地吧,乌龟流就是发现有大疑问,卖了再说。