【深读】到底哪家银行的风控最好
2014-02-18 20:19· 超级鹿鼎公 · 资料集收录
雪球是银粉最多的聚集地,大量银粉每天在说这个银行怎么这么好,怎么这么坏,银行是经营风险的企业,银行最重要的是风控,风控好,业绩自然就产生了,可是实际上呢,大多数人都有自己的评判标准,招行粉说招行稳健好思路好,民生粉说民生股权结构好创新好,兴业粉说兴业平台好,估值好,大行粉说大行资本好,核心好等等等等。
到底什么是评判风险控制能力的标准呢?
我想大概可以从下面几个方面判断,当然判断的数据最好历年综合总计,不过因为银行数据有其累积性,所以用即时数据也马马虎虎将就。
其实所有的矛盾焦点就是坏账:首先坏账的高低是评判风控能力的标准之一,坏账的高低虽然不是绝对有用,但是绝对是最重要的指标。是烂账最终还是要在这个数据上出现反应的。而实际上有些银行有隐藏坏账的习惯,有些甚至是政府部门的需要。温州的坏账,在报表中的体现被分时段,被分数据的体现,虽然最终还是体现,但即时数据上被隐藏也是司空见惯的事情。(具体的我就不说事例了,本人的朋友是温州商业银行的大股东之一,有其他银行的温州贷款出现了10%的坏账比例,但是实际上我们并未在媒体以及银行自身公布的数据上看到)。
这么我们小股民就在报表里找不到坏账的尾巴了吗,其实是可以的,最简单的数据就是逾期贷款,这个数据相对坏账更及时准确的反映资产品质,但是实际上,雪球的银粉对逾期账款的关注确实不多。
谈风控坏账,不能不谈拨备,拨备率的高低是代表风险承受能力的象征,但是拨备对比的是风险准备金对应坏账的比例,但是拿隐藏过的坏账来对比,是不是有失准确,所以个人在分析拨备时愿意拿逾期账款作对比。这样才能真正及时判断未来风险承受能力。
再说说息差,利润与 ROE。不同的息差,不同的利润,覆盖容忍的坏账率是不同的,同样净资产,同样5倍杠杆,15%的roe(这个的roe应该用 EBIT 做分子更准确)出现的1%的坏账与25%的roe 出现2%的坏账对比,实际上 25%roe 的这家的风控不但不输给前者,实际盈利能力远超,扣除坏账后的收益前者只有10%,而后者可达15%。而我们银粉的计算中,一般直接拿坏账计算,也未考虑逾期问题。而各个银行不同的净资产,也相对比较难去计算,到底要多大的 ROE 容忍多大的坏账差异。一般可以设定整体银行的数据作为标准,以此作为对比,A银风控行比整体水平高 XX%,B银行高 XY%.作为评判标准。
接着谈谈估值,选择投资哪家银行,不能不谈估值,其实银行间的估值差距还是非常非常大的,平安银行就是代表,遇到这样的问题,我个人一般用着的方法解决。假设100万人民币,按市价购买银行股票,购买的股数,代表着多少资产,多少净资产,产生多少利润,产生多少逾期,准备了多少拨备,这样的标准版对比,才是对估值准确判断。这里我还要说的是,具体选择持有哪个股票,数据背后还要考虑其他隐性因素。比如民生银行的股权结构,兴业银行的银银平台,工行的稳健,建行的隐形资产低估的房产,平安的大股东协同等等,都是无法数据的因素。
最后个人有个小技巧与大家分享,只是这个小技巧需要大量时间去寻找总结分析。
这个方法是:去尽量的寻找没落行业,垃圾大企业的财报,或者发债募集书去阅读,去寻找各个银行给予的贷款数据,是不是与该银行本身在银行业的份额相符合,垃圾大企业 A,有1000亿贷款,假设银行X有放贷30亿,然后看银行X在整体银行业占比作为对比,高还是低,如果这家银行是占比 8%的,那么说明风控好,如果这家银行占比只有1%,那么说明这家银行风控差。-----但是这种方法必须分析大量垃圾企业的贷款为基础,靠一家或者几家垃圾企业的分析,是无法得出正确的结论的,甚至会指引你走向错误。
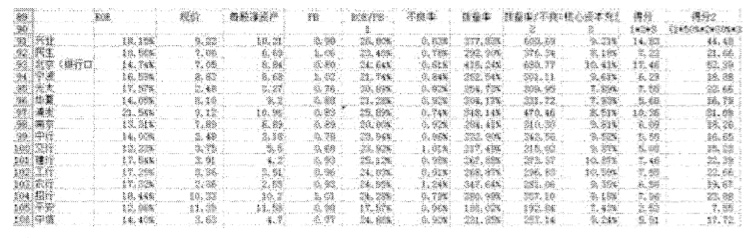
惠指可致科限帝/使粉 重期茶期間不同平S12.T!
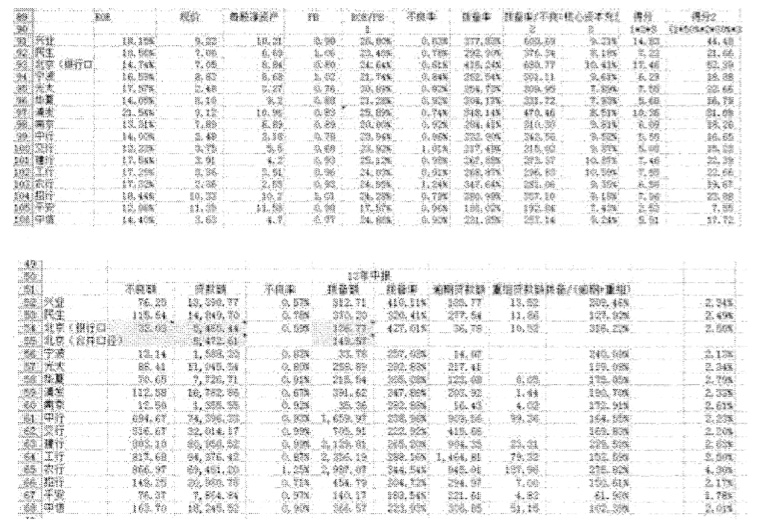
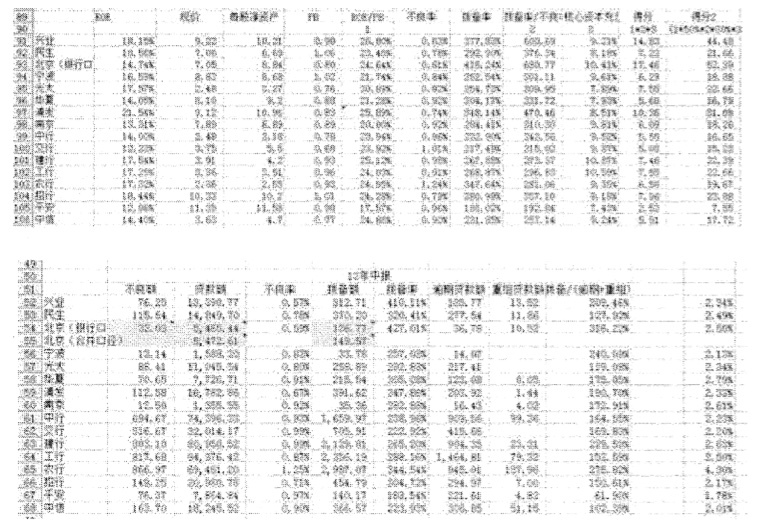
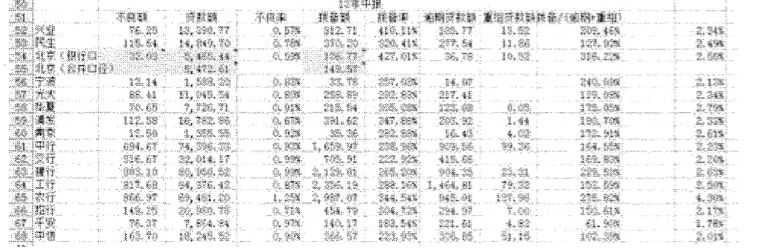
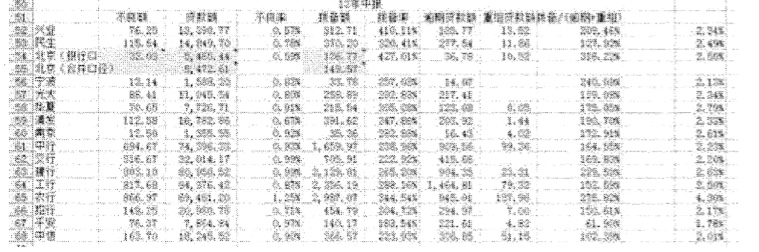
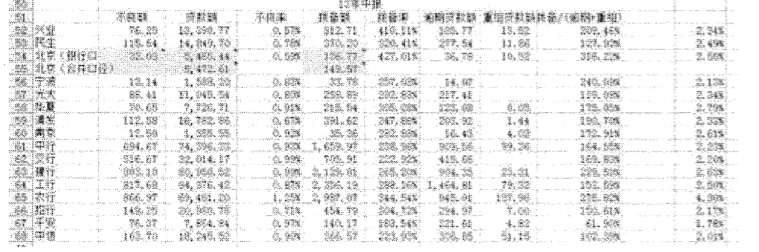
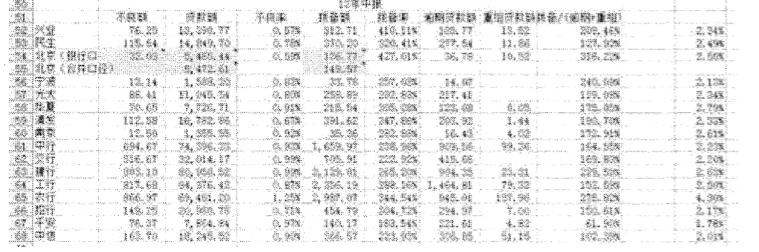
贡献一些我们做的资料。匆忙之作,不一定保证全部准确,有不对之处多多包涵。