淮北三季报,还好只是吓了一下
2021-10-29 21:37· 超级鹿鼎公 · 雪球专栏原帖 · 查看原帖
$淮北矿业(SH600985)$ 看到财报的时候,在吃完饭,吃的是川菜,看完0.44的收益,是一身冷汗,不是因为辣,是真的惊出一身冷汗。第一念头就是周一要不要一把嗦的斩仓。
手机上看了各位网友评论,应该都没说到重点,不踏实回家,打开电脑,仔细的看,看历史数据。看完总算有点清晰了。
首先我之前关注淮北的重点,在于产品价格,焦煤,焦炭都大涨,理所当然的想到,产品价格大涨,利润肯定大涨,但是三季报出来直接把我的的一厢情愿给泼了一盆冷水。
财报显示,单季营收同比去年第三季度增长58%,环比第二季度增长34%,这个数据跟三季度的焦煤焦炭的才长协涨幅完全是不符合的,三季度焦煤才涨100,环比涨幅不到6.5%,焦炭均价2676,环比涨幅也不到10%
再看成本,营业成本175.6亿,单季同比67%,环比第二季度42%,这个数据就非常让我惊讶了,尼玛,煤是自己挖的,焦炭的煤自己供应的,成本怎么可能这样剧烈变化?
然后我去看了历史数据,突然发现类似的情况在19年的二季度同样发生过,营收大涨的同时,成本涨的更快.
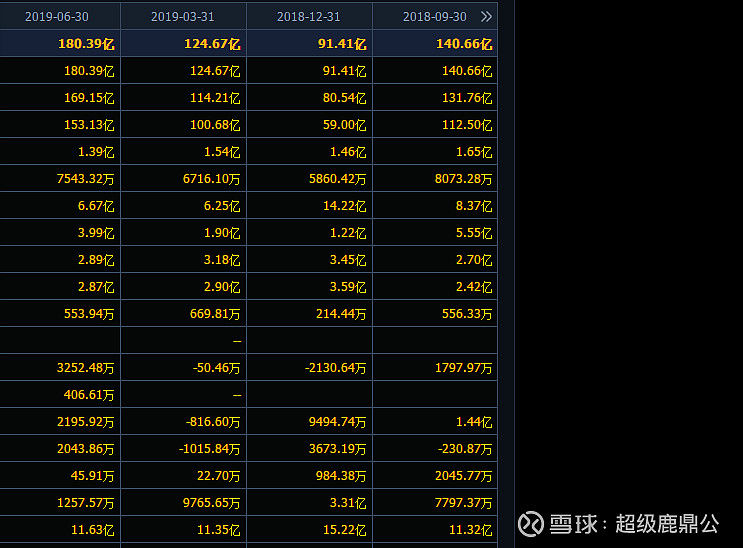
而18年的4季度营收下降的时候,成本跌得更快,,那时候发生了什么?我回忆了一下,焦炭厂的煤,都是淮北煤公司采购,然后与自产煤一起卖给焦炭厂,卖给焦炭厂是季度长协,这个大家都知道,采购呢,会不会是月度价格呢?
我们计算一下,100万吨焦炭,27亿,250万吨主焦45亿,125万吨动力煤,6亿,合起来一共才不到70亿,200亿的季度营收怎么做出来的?肯定是内部交易做出来的营业额。所以煤公司帮着焦炭采购配焦煤,然后卖给焦炭公司,应该是准确的。并且由于采购是月度定价,销售是季度定价,在煤价上升期,成本比长协销售价格提前一步反应。越是提价幅度大,时间短,成本的提前反应更甚。
然后我去找了今年1季度与去年4季度的比较,果然,营收下跌10%,产品价格下跌,成本提前反应,同时销售长协价格延后反应在高位,采购价格提前反应到低位,利润反而大幅上涨,同样的情况在去年的三季度与二季度的比较中,同样体现过一次。
另外,当产品价格基本上稳定的时候,相隔的两个季度,盈利就相对稳定了,但是也有小幅波动,这个波动于之前两个季度的价格涨跌有关,比如2,3季度价格稳定,如果2季度价格比1季度涨了,那么3季度业绩比2季度要好一些,如果2季度比1季度跌了,那么3季度业绩比2季度要差一些。
好了,原因找到了,就是定价与采购的期限错配,就不怕,说到底,我们对于淮北的研究沉醉在表面的商品价格,完全没有去深入了解他们的运营中的定价制度。俺水平确实低了

最后,展望4季度,双焦的价格是大涨的,而采购的贫瘦煤在3季度已经体现了成本的上涨,还有信湖矿的加盟,新的甲醇的加盟,俺总算松了一口气。