没有燃气机组调峰的中国电力,还得靠煤电
2020-08-16 15:55· 超级鹿鼎公 · 雪球专栏原帖 · 查看原帖
2017年美国发电量全年40,186亿千瓦时,其中31.7%为天然气发电,30.1%为煤电,核电20.0%,非水可再生能源发电9.6%。
2017年英国本土发电量为3350千瓦时,净进口量为148亿千瓦时(主要是法国核电)
英国的核电20.9%
天然气发电比例为40%
煤电比例为6.7%,可再生能源(风电、光伏、生物质)发电比例为29%
2019年德国发电量结构
煤电28.2% 天然气15.1% 燃油发电5.2% 核电12.4% 风电光伏接近40%
------------------------------------------------
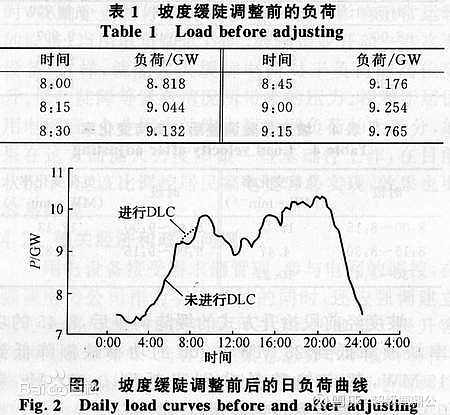
这里有几个常识,由于日常24 小时之中,用电量是极其不平衡的,最低24点至早上6点,最高峰在中午至晚上10点,所以发电必须有足够的调峰能力,低谷期又要有足够的负荷关闭,才不至于浪费,
调节能力最强的是水电,随时关闭打开闸门,但是来水旺季本身来水多,晚上关闸就要漫库,开闸等于没有调节能力,所以只有大库容水库,比如光照,锦官,两河口,这种才有真正的调峰能力。所以在实际应用中,水电真正的调节能力在秋冬天。旺水的夏季,没水的春季没啥大用。
燃气机组最大的便利就是比火电更容易启停,但是弱点也是致命的,贵的要死,只有靠近气源的地区才比较适合,美国的天然气价格只有国内的三分之一,英国有北海油气田,德国有俄罗斯哈萨克斯坦的低价天然气(距离近,运费低很多),而中国基本上没有可能用燃气机组去调峰,而且机组核心也是靠进口,启停多,维修成本也极高。
我们看到这些国家,都有超过20%的燃气机组在调峰,否则电网就完全受不了,中国是不可能拿着这种占比的燃气机组去调峰的,
由于中国巨大的空调保有量,中国必须保持足够的亢余发电能力,对于下午17点至22点的用电高峰,光伏是完全没法胜任能力担纲这个角色,光伏未来还会有比较快的发展,毕竟基数真的很低,但是煤电在未来20年的中国的主力担纲角色,基本上不会有任何改变。
所谓的光伏储能成本低,是在完全没有考虑土地成本的基础上产生的,而土地成本低的西部,还要考虑长距离输送费用。目前完全看不到有对火电的大规模替代性,只能是有益补充而已。
另外还有一点,随着中部省份(河南河北湖北四川),沿海山东一带煤矿资源开采的继续,这些老旧煤矿的经济性越来越差,成本越来越高,湖北已经关闭了所有煤矿,2018年煤价算很不错,煤炭资源全国排名第六位的河南,在完成了1.46亿吨产量后,居然只实行了37.7亿元的利润,折合每吨利润25元8毛,到了2019年,河南的媒体上压根看不见煤炭行业盈利情况,600121郑州煤电,2018年800万吨产量,盈利1.69亿,每吨盈利21元,到了19年700多万吨产量,亏损9.22亿,今年估计就更惨了。估计两年后,净资产归0
所以结论是,煤炭两个龙头,神华和陕煤的经营,在全行业吃土的时候,也能保持不错的盈利,熬死这些烂煤矿后,就有肉吃了
互动摘录6 条
你这说法目前基本对。但是未来,光伏和电池储能成本降低,配合峰谷电价的调整将完全改变这种状况。光伏、储能成本每年下降超过10%,5年后光伏加储能电价将低于火电+脱硫。只要光+储的价格够便宜,占地问题、输送问题也不用担心,中国至少有300亿平米的屋顶,单这一块装机就可达40亿千瓦。
土地成本摆在面前,即便光伏+储能价格下来,但是土地价格只会越来越贵。
澳洲好像家庭光伏都并网了,还能卖钱。
是的,澳洲小型光伏为主,整个发电量的 4.3%是小型光伏,打新的光伏才 1%,但是澳洲煤电发电量比中国还高,达到71%。
除了神华陕煤,兖煤不是也不错嘛?
兖煤山东的煤矿命都不会长,最近10年新开发的赵楼煤矿是冲击型煤矿,而在陕西内蒙拿到的矿成本都远超本地的陕煤和央企,澳洲煤进口也在短期内受限,当然兖煤H 估值还是确实算低,但是A股角度,兖煤跟陕煤差不多估值,但是煤矿的寿命短的不是一点半点。